米子信用金庫は、カードローンの事務処理において重大なミスが発生したことを公表しました。
この不手際により、顧客の個人信用情報が誤った内容で登録されるという事態を招いています。
信用情報は金融機関が融資の可否を判断する際の重要な指標となるため、利用者の不利益に繋がる恐れがあります。
本記事では、この事案の背景や影響範囲、そして利用者が注意すべき点について詳しく解説します。
個人信用情報への誤登録が発生した経緯
米子信用金庫の発表によると、今回のトラブルはカードローン契約に係る事務処理の誤りが直接的な原因です。
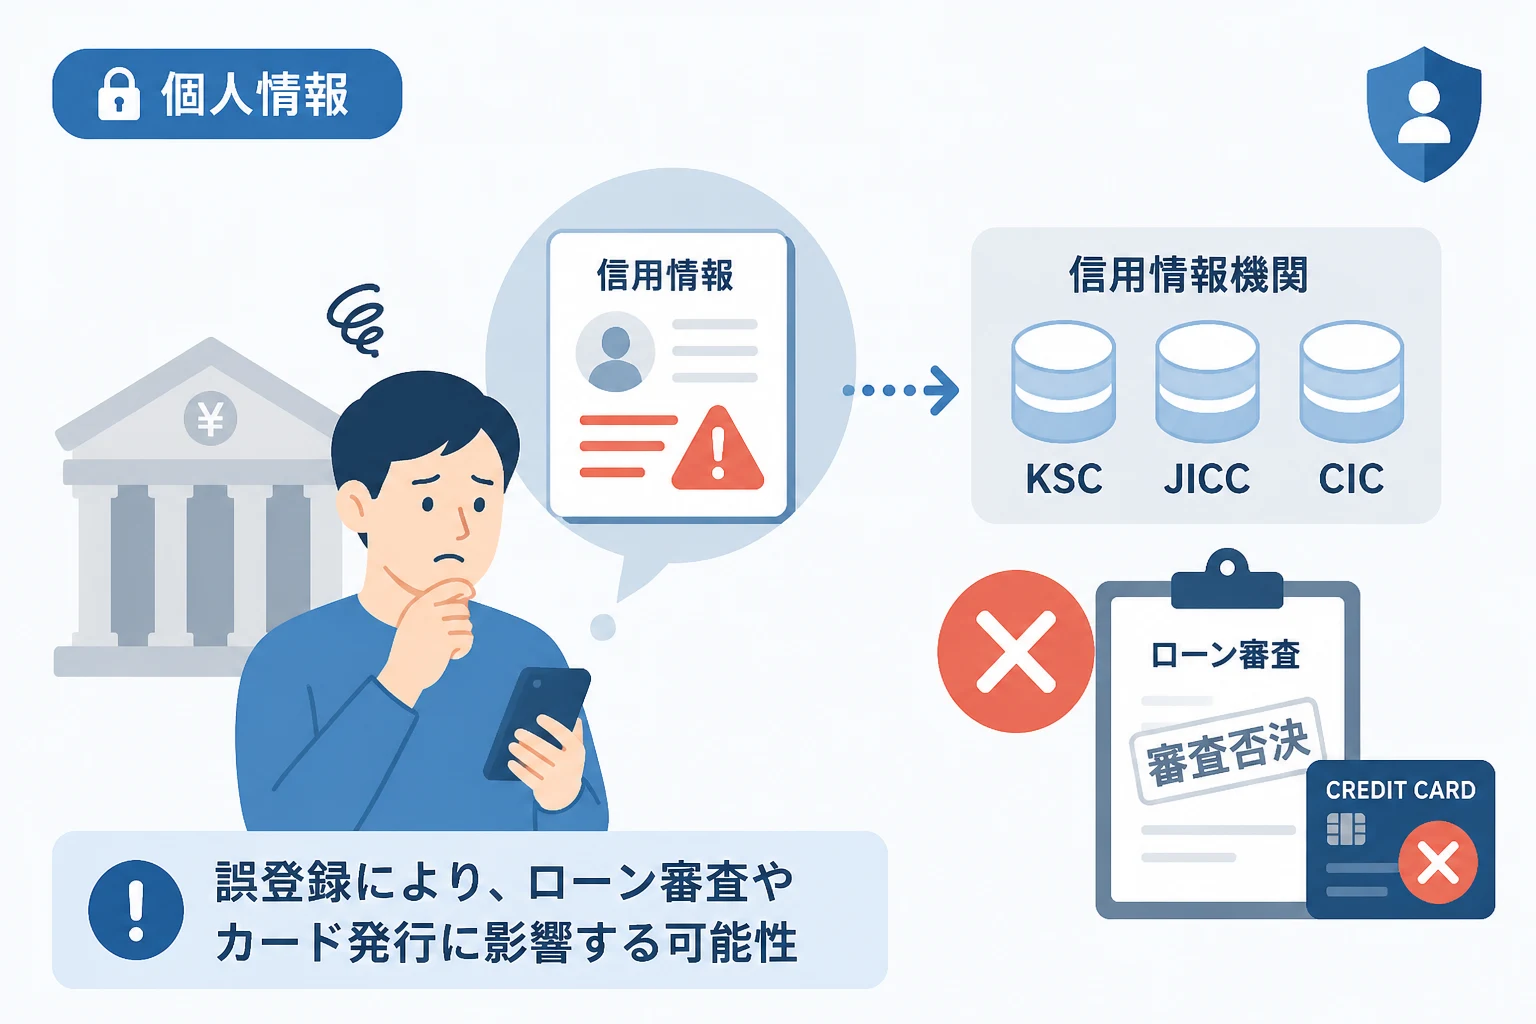
本来であれば正確に登録されるべき契約内容が、事務上のミスによって事実とは異なる内容で個人信用情報機関に登録されてしまいました。
信用情報機関には、個人の借入状況や返済履歴などが詳細に記録されています。
これらのデータは金融業界全体で共有されており、個人の「信用」を担保する非常に重要な役割を担っています。
誤った情報が登録されると、その後のローン審査やクレジットカードの発行に重大な支障をきたす可能性が高まります。
金融機関において情報の正確性は生命線とも言える要素であり、今回の事務ミスは組織的な管理体制が問われる事態といえます。
誤登録の対象となった信用情報機関
今回の事案で、誤った情報が登録された可能性がある機関は以下の3団体です。
| 機関名称 | 主な加盟対象 |
|---|---|
| 全国銀行個人信用情報センター(KSC) | 銀行、信用金庫、信用組合など |
| 株式会社日本信用情報機構(JICC) | 消費者金融、信販会社など |
| 株式会社シー・アイ・シー(CIC) | クレジットカード会社、信販会社など |
これら国内の主要な3機関すべてに誤情報が波及している点は、利用者にとって大きな懸念材料です。
各機関は情報を相互に連携させているため、一つのミスが金融システム全体における評価に影響を及ぼす恐れがあります。
利用者への具体的な影響とリスク
今回の誤登録によって、利用者が最も大きな影響を受けるのは他行での新規ローンやクレジットカードの審査です。
信用情報に「延滞」や「契約不備」といった誤った記録が残っていると、審査において不利な判定を下される可能性があります。
例えば、住宅ローンやオートローンの申し込み時に、本来であれば審査を通過できるはずの人が否決されるといったケースが想定されます。
また、既存のクレジットカードの更新時に、信用情報の悪化を理由として契約を打ち切られるリスクも否定できません。
米子信用金庫は、誤登録の事実が判明した場合には速やかに情報の訂正を行うとしています。
しかし、すでに他行で審査落ちを経験してしまった利用者にとっては、その精神的な負担や機会損失は計り知れません。
今後の対応と情報の確認方法
米子信用金庫は、対象となる顧客に対して個別に連絡を行い、状況の説明と謝罪を進める方針です。
もし自身が米子信用金庫でカードローンを利用しており、身に覚えのない審査落ちなどを経験している場合は、早急に問い合わせるべきでしょう。
また、個人でも信用情報機関に対して「本人開示請求」を行うことが可能です。
開示請求を行うことで、自分の信用情報が現在どのように登録されているかを正確に把握できます。
金融機関側の訂正作業が完了しているかどうかを、自らの目で確認することが最も確実な防衛策となります。
まとめ
今回の米子信用金庫による個人信用情報の誤登録は、事務処理のミスが個人の信用という重要な権利を損なう恐れがあることを示しました。
金融機関には、情報の正確性を維持するための徹底した二重チェックと、再発防止に向けたシステムの構築が強く求められます。
利用者の皆様も、自身の信用情報が正しく管理されているか、改めて意識を持つことが大切です。
もし不安がある場合には、金融機関からの連絡を待つだけでなく、自ら開示請求を行うなどのアクションを検討してください。